El Sr. A adquiere una Letra del Tesoro de nominal 1.000 €, y vencimiento a 1 año, por 950 €. Transcurridos 2 meses vende la Letra al Sr. B por P euros. El Sr. B mantiene la Letra hasta su vencimiento obteniendo una rentabilidad del 5% efectivo anual. Determinar la rentabilidad obtenida por el Sr. A.
Una explicación de audio, en viva voz.


En la fila 28 se utiliza la TIR para calcular la rentabilidad de la operación.
Para ver una ejemplo de la TIR tienes el blog:
VAN y TIR
En este caso como los periodos son mensuales la TIR obtenida sería mensual y por tanto se debe anualizar.
La fórmula de la celda C28 es:
=(1+TIR(C14:C26))^12-1
Y luego se copia a las dos celdas de su derecha.
También disponemos de otros métodos.


Vamos a plantear el problema de la compra venta de la Letra del Tesoro.
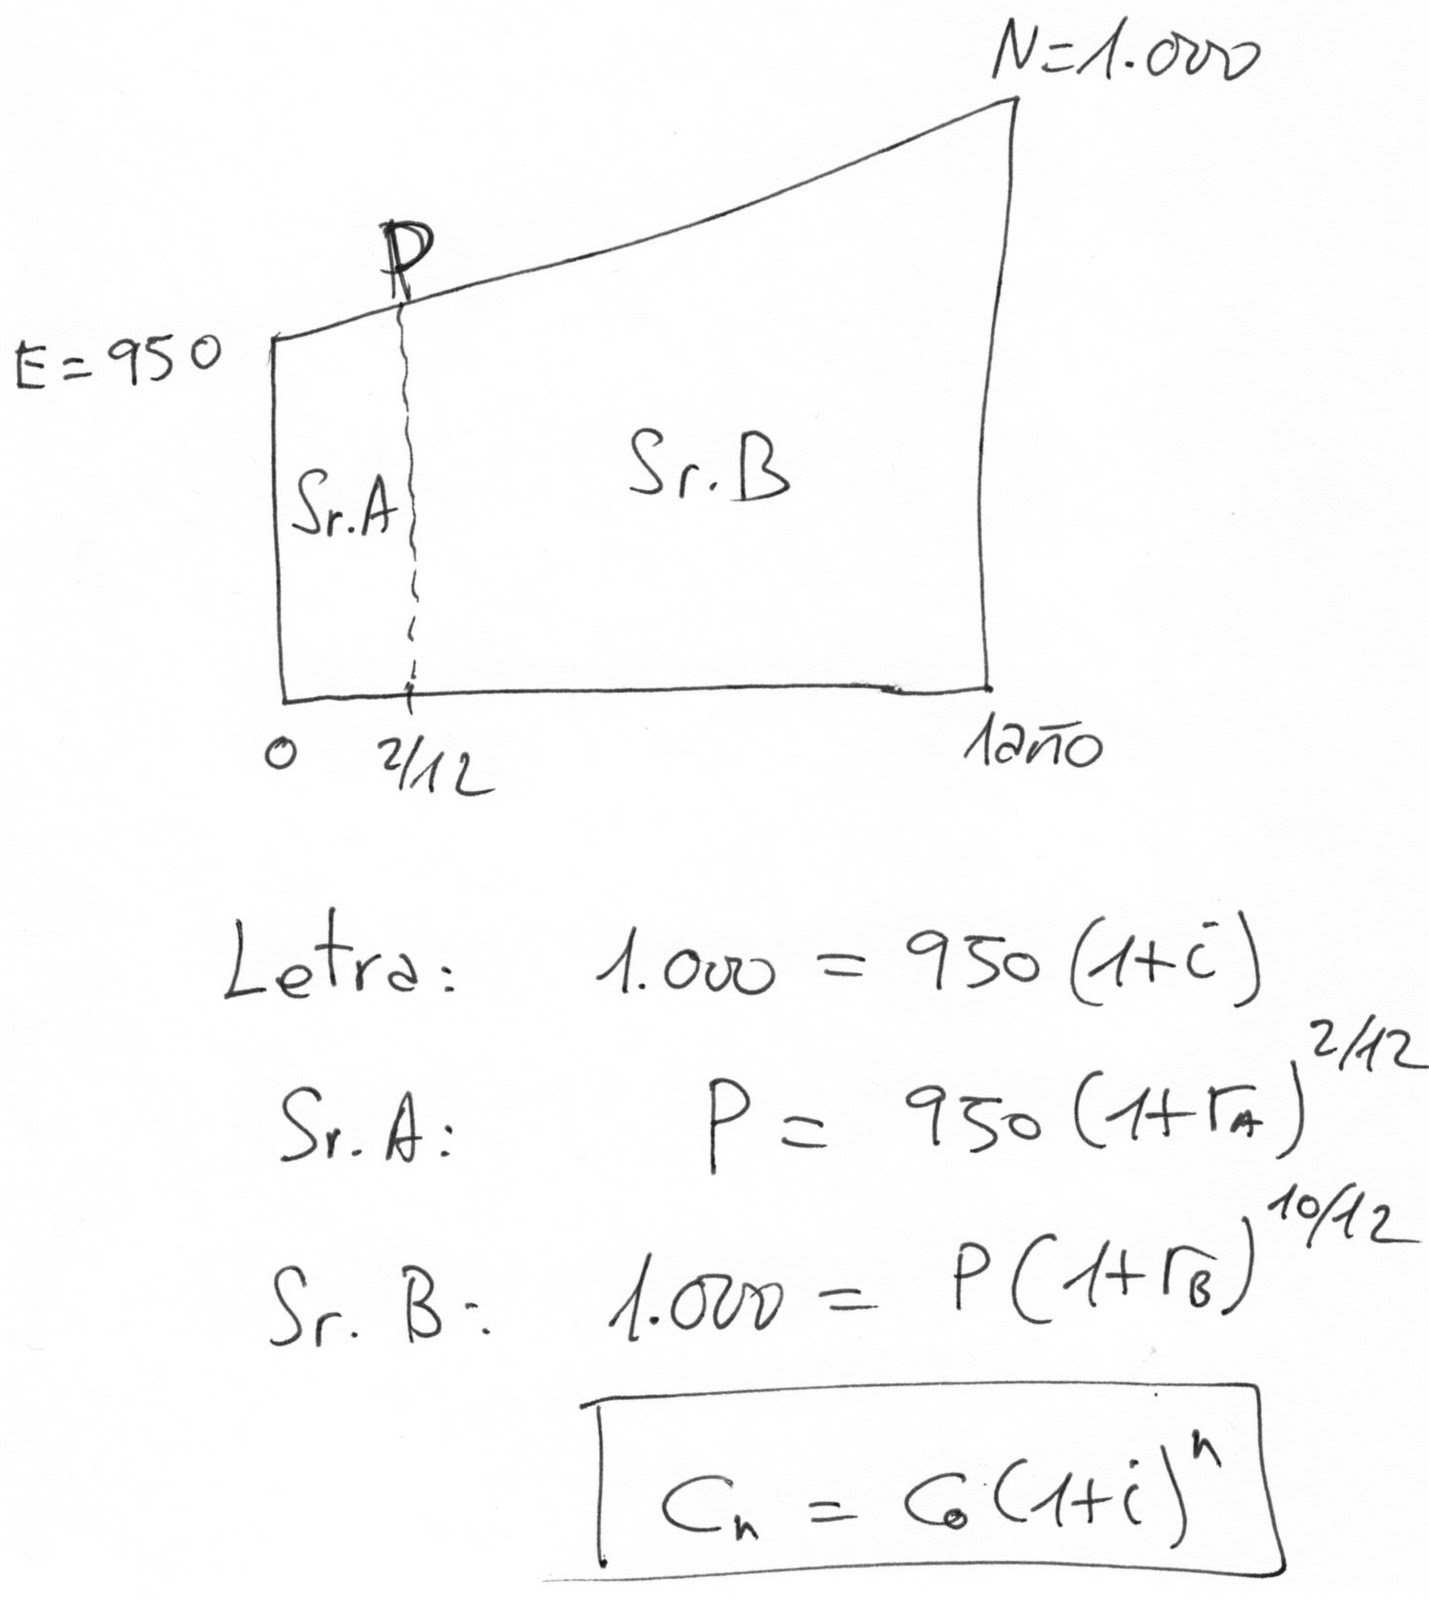
La Letra del Tesoro se emite en el mercado primario (mercado de emisión) por 950 euros, y se amortiza por el nominal (1.000 euros) transcurrido un año.
El Sr. A adquiere la Letra por 950 euros, en t=0. A los 2 meses el Sr. A vende en bolsa (mercado secundario, mercado de negociación) la Letra del Tesoro por un precio P. La Letra la compra el Sr. B que la mantiene hasta su vencimiento.
En el momento de la compraventa (t=2/12 años) esa Letra cotiza en el mercado con cierta rentabilidad (TIR). La rentabilidad puede haber subido, bajado, o puede ser la misma que la que el mercado ofrecia en el momento de la emisión. Eso dependerá de cómo haya evolucionado el mercado de renta fija a corto plazo (mercado monetario) en estos dos meses. La rentabilidad en ese momento es la rentabilidad (rB) que obtendrá el Sr. B en el supuesto de que no venda hasta el vencimiento. Si me dan la rentabilidad en ese momento (rB), puedo calcular el precio de la compraventa (P). Ya que el precio de un activo de renta fija es el valor actual (valor descontado) de los flujos de caja que paga a futuro. Y el único flujo de caja que paga la Letra es precisamente la recuperación de los 1.000 euros de nominal.
Por tanto:
P=1000/(1+rB)^(10/12)
O si quieres, esta expresión sale de despejar P de la ley de capitalización compuesta aplicada a la operación del Sr. B.
Cn=Co(1+i)^n
1000=P(1+rB)^(10/12)
Por cierto, se eleva a (10/12) porque son los años que el Sr. B mantiene la Letra. Se trabaja en año necesariamente ya que la rentabilidad rB es un efectivo anual.
Ya hemos calculado P. Ahora con ese dato podemos calcular la rentabilidad del Sr. A sin más que plantear para él la ley de capitalización compuesta.
P=950(1+rA)^(2/12)
De aquí despejamos rA, que es lo que nos pide el problema.
En cuanto a tu pregunta de porque utilizamos capitalización compuesta, ya verás que es la ley que vamos a utilizar siempre. La capitalización simple únicamente se utiliza a corto plazo y es una burda aproximación a la compuesta. La banca la utiliza a corto cuando les beneficia. A largo las aberraciones son tan fuertes que es inviable.
Es cierto que la capitalización compuesta surge de reinvertir los intereses de forma reiterada cada vez que se calculan. Pero no es necesario que exista fraccionamiento para trabajar en compuesta. Es más, para t=1 la simple y la compuesta coinciden, y si vamos a más de un periodo, los intereses de la compuesta se reinvierten y los de la simple se han de abonar al cliente que dispondrá de ellos libremente. Pero si los reinvierte, en realidad estaría siguiendo la curva de la compuesta.
Cuando dices: "...interés anual = m * im, o algo así." es conveniente ser bastante precisos con este lenguaje. Al principio parece un trabalenguas, pero al final verás que te acostumbras. Debes distinguir entre tres tipos de tantos.
Supongamos que el periodo el es año, el subperiodo es el mes. Por tanto el fraccionamiento es mensual. Entonces m=12 (que son los meses que hay en un año).
- Tanto efectivo mensual i12. Supongamos que es del 1% mensual efectivo
- Tanto efectivo anual i. Se calcula: i=(1+i12)^12-1=1,01^12-1=12,68% efectivo anual.
- Tanto nominal anual j12. Se calcula: j12=12*0,01=12% nominal anual.
Os dejo un vídeo de un problema similar.
"Calcular el precio de compra-venta en el mercado secundario para que la rentabilidad del Sr. B sea el doble que la rentabilidad del Sr. A."
Este es el motivo de que en la celda F25 se establezca la diferencia siguiente:
=D25*2-E25
Pongamos un ejemplo. Imagina un caso en el que realmente la rentabilidad de B sea el doble que la rentabilidad de A, tal y como dice el enunciado. Si rA=3%, entonces rB será 6%, lo cual efectivamente es el doble.
¿Qué ecuación pondrías?
2*rA = rB
Observa que se ha de multiplicar por 2 la rentabilidad de A para obtener la de B.
Si esto fuera cierto al hacer la diferencia 2*rA-rB debiera dar CERO.
2*rA-rB=0
Si esa diferencia no da CERO es cuando pedimos a Solver lo que consiga, si ello es posible.


