Mostrando entradas con la etiqueta P09. Mostrar todas las entradas

sábado, 3 de abril de 2010

Obligación del Estado valorada con la ETTI

En el mercado de Deuda Pública:
* las Letras del Tesoro con vencimiento a seis meses se emiten al 5% efectivo anual
* las Letras del Tesoro con vencimiento a un año se emiten al 5,5% efectivo anual
* las Letras del Tesoro con vencimiento a dieciocho meses se emiten al 6% efectivo anual
Determine el precio de adquisición de una Obligación del Estado de nominal 1.000 € que proporciona cupón anual del 10% y a la que restan dieciocho meses para su amortización.


Método 1

=100/1,05^0,5+1100/1,06^1,5


Método 2

G14:  =-SUMAPRODUCTO(F15:F17;G15:G17)


Precio de un bono con la ETTI

En el mercado secundario están disponibles los siguientes bonos:
* Bono A: Bono cupón cero a un año que se adquiere por 1.000 € y se amortiza por 1.110 €.
* Bono B: Bono cupón cero a dos años que se adquiere por 600 € y se amortiza por 726 €.
Determinar el precio de adquisición de un Bono del Estado de nominal 1.000 € que proporciona un cupón anual del 10% y al que le restan dos años para su amortización.


Ver Ejercicio 4.20 de los propuestos del Libro.

Método 1

Ver el Post:


El primer punto de la ETTI (celda F17) es la rentabilidad de un bono cupón cero a un año. Por tanto, es la rentabilidad del bono A, que se puede calcular con la función TIR o con:

=+TASA(1;;C16;C17)

El segundo punto de la ETTI (celda F18) es la rentabilidad de un bono cupón cero a dos años. Por tanto, es la rentabilidad del bono B, que se puede calcular con la función TIR o con:

=+TASA(2;;D16;D18)

En la celda G17 calculamos el factor de descuento, y copiamos hacia abajo:

=+(1+F17)^-B17

En la celda verde (celda E16) calculamos el precio del bono C utilizando la ETTI. Para hacer esto posible la fórmula emplea la función SUMAPRODUCTO.

=-SUMAPRODUCTO(E17:E18;G17:G18)


Disponemos del siguiente Post donde puedes ver estas ideas.

Replica de un Bono cupón explícito


Método 2

Ver el Post:

Valoración de Bonos con Solver

En las celdas grises C22 y D22 nos inventamos unos valores, por ejemplo 1 y 2.

En E24 calculamos el precio del Bono C como combinación de los bonos A y B según la proporción indicada en las celdas grises:

=+SUMAPRODUCTO(C24:D24;$C$22:$D$22)

En la celda F25 calculamos el flujo de caja correspondiente en ese momento, y luego copiamos hacia abajo:

=+SUMAPRODUCTO(C25:D25;$C$22:$D$22)

Puesto que nos hemos inventado los valores de las celdas grises, los flujos de caja del Bono C no son 100 y 1.100, en los años 1 y 2, respectivamente. Vamos a pedir a Solver que ésto sea así. Para ello utilizamos como celda objetivo la celda F25, pidiendo a Solver que valga 100, y como restricción pedimos a Solver que la celda F26 valga 1.100. Aunque podría haber sido al contrario, que la que actúa como restricción fuera la celda objetivo y viceversa.


Método 3

Podemos llegar a calcular las celdas grises que estimó Solver. En este caso estaríamos resolviendo el problema sin necesidad de utilizar Solver. Esto es posible gracias a que tanto el bono A como el bono B son ambos bonos cupón cero. En caso contrario no sería tan sencillo obtener los valores de las celdas grises, y necesitaríamos utilizar Solver.


El método de Solver para este problema es un método que muchos alumnos prefieren para llegar a la solución. Normalmente funciona bien, y digo normalmente porque Solver para nosotros es una "caja negra": metemos los datos, pulsamos el botón y aquello funciona, pero no tenemos control sobre lo que hace internamente.

Te aconsejo que entiendas y manejes también el método 1, que es más conceptual. Conceptualmente se debería entender mejor, ya que lo que hacemos es calcular el precio descontando los flujos de caja, uno a uno, usando para cada caso el valor de la ETTI que corresponda según el plazo.

La ETTI es la Curva de Tipos de interés formada por las rentabilidades (TIR) de diferentes bonos cupón cero, para cada plazo.

ETTI = Estructura Temporal de los Tipos de Interés. En inglés:

Term Structure Of Interest Rates

En ocasiones también se la denomina Curva de Tipos de Interés, en inglés:

Yield curve

aunque pueden existir algunas diferencias entre estos dos conceptos, en las que no entraremos.

La idea es la siguiente. Hasta ahora hemos valorado las operaciones financieras a un tipo de interés constante (fijo). En ocasiones el tipo podía variar, y así decíamos que en el primer año es tipo de interés es del 8%, y durante el segundo año el tipo es del 7%.

Si representas esta evolución del tipo de interés para los dos próximos años verás un gráfico escalonado. Pero si la curva de tipos fuera contínua no cambiaría de forma brusca al pasar de un año a otro, sino de forma suave a lo largo del tiempo. Esa es la Curva de Tipos, una curva que me da el tipo de interés al que he de valorar cada flujo de caja en función de su momento de vencimiento.

Y lo de que sea mercado primario o secundario no influye. Lo único que hemos de considerar son los flujos de caja del bono.

Variación del precio en términos aproximados

Un bono de precio 2.000 € experimenta una disminución en su rentabilidad de 15 puntos básicos. La duración modificada del bono, en el sentido de Macaulay, es 4,3. Determinar la ganancia de capital experimentada en términos aproximados.


Dispones de un epígrafe en el capítulo 4 del Libro, así como algún ejercicio resuelto.

No es necesario que entres en la parte teórica de la derivada segunda.

Lo que se pretende estudiar es la sensibilidad del bono. Se utiliza la denominada Duración modificada, que es D/(1+r), siendo D la duración de Macaulay, que es una simple media, y r es la TIR.

Si un Bono A tiene una duración modificada de 4, y el Bono B tiene una duración modificada de 25, un operador de renta fija que vea en las pantallas de Reuters o de Bloomberg este dato, se podrá percatar rápidamente que el bono B es mucho más sensible que el bono A.

Ante una reducción de la rentabilidad del mercado de un 1%, el precio del bono A se incrementa aproximadamente un 4%, y el del bono B un 25%. Por tanto, si prevés que el mercado reducirá rentabilidades, estarás mucho más interesado en invertir en bonos de mayor duración.

Puedes ver estos enlaces:


Os dejo un Post con el concepto de Duración de Macaulay.

Se incluye vídeo explicativo.

Duración de Macaulay


Os he creado un Post que explica este tema. Entra en detalle sobre los motivos y la utilidad de estas fórmulas.


Réplica del bono cupón cero a dos años

En el mercado estan disponibles los siguientes bonos:
Bono A: Bono cupón cero a un año que se adquiere por 100 € en t=0 y se amortiza por 110 € en t=1.
Bono B: Bono a dos años que se adquiere por el nominal (500 €) en t=0, proporciona un cupón anual de 
55 € y se amortiza por el nominal.
Calcular el importe por el que se amortiza un bono cupón cero de duración dos años que se adquiere en t=0 por 1.000 €.


Ver problema 4.9 del Libro de Cálculo Financiero

Puedes consultar este Post:


¿Porqué dividimos entre 49,5?

Primero hemos de conseguir obtener el Bono C, que es un bono cupón cero a dos años. Esto se consigue haciendo cero el flujo de caja intermedio (celda E15).

La TIR del bono C es igual a la de cualquier otro bono que podamos obtener que sea múltiplo de él. Así, el bono C', tiene la misma TIR que el bono C, ya que lo único que hacemos es dividir todos los flujos de caja entre la misma cifra.

El motivo de porqué dividimos entre 49,5 es simplemente porque el precio del bono C es de 49.500 €, y el enunciado nos pide que calculemos sobre un bono que tenga como precio en t=0, exactamente 1.000 €.

Por tanto, para conseguir transformar el bono C, en el bono C' se ha de dividir entre 49,5 que es la cifra necesaria para conseguir esto:

49.500 / 49,5 = 1.000

Comentarios

Es normal tener muchas dudas sobre estos temas. Cuando hacemos problemas de préstamos todos sabemos para que sirven. Es más, seguramente alguno hemos pagado, o pegaremos en nuestra vida. Cuando hablamos de bonos, el tema nos queda algo más lejos, ya que la mayoría de la gente no invierte directamente en Renta Fija.
Esta asignatura es la primera necesaria en el campo financiero. Muchas de las cosas que se aprenden aquí se utilizan a un nivel mayor. Y en los próximos años espero que os hablen de futuros, opciones y swaps que son las tres piedras angulares de las finanzas modernas. En todos ellos se manejan bonos, incluso cuando intentamos valorar activos de Renta Variable. El concepto de réplica de un activo es fundamental y es el que da lugar a la mayoría de las fórmulas que se utilizan en Finanzas.

Primero debes leer este Post que critica la TIR como medida de la rentabilidad de un activo.
reinversion-de-los-flujos-de-caja

Tras su lectura, verás que son muy importantes los activos denominados Bonos Cupón Cero, que son los que no pagan cupón intermedio. Son importantes porque al no tener cupones intermedios que reinvertir, no tenemos el riesgo (la incertidumbre) de saber a que tipo los podremos reinvertir en el futuro.

Este es el motivo, de que en Finanzas sean tan apreciados los Bonos Cupón Cero. Pero bonos de este tipo hay pocos. Estan las Letras del Tesoro, que no pagan cupón intermedio, y los denominados Bonos Segregables, pero no los hay a todos los plazos que deseemos. Por tanto, mediante la Réplica de Bonos podemos llegar a construir otros bonos que no existen en el mercado, combinando para ello otros bonos.

La Réplica de Bonos se basa en formar una cartera de bonos comprando y vendiendo bonos otros bonos existentes. El resultado de esa cartera (analizando sus flujos de caja) coincide con un bono que hemos llegado a diseñar, y que por tanto se denomina bono sintético. A estos juegos con bonos, se les denomina Ingeniería Financiera, en el buen sendido, ya que los periodistas suelen utilizar este término para designar jugadas financiero-fiscales al borde de la ley.

En España se emiten bonos del Estado, denominados Obligaciones, hasta un plazo de 30 años. Esto nos permite construir una curva de tipos bastante larga. Pero en EEUU, cuyo sistema financiero es mucho mayor disponen de Bonos del Estado hasta un plazo de 80 años. Esto es muy apreciado, ya que dota al sistema financiero de activos que combinados nos dan lugar a los bonos que necesitamos, o los podemos crear mediante réplica de los ya existentes.

Simplemente lo que se pretende es hacer cero el flujo de caja intermedio, de esta forma logramos construir el bono C que es un Bono Cupón Cero a dos años. Es una bono sintético. Y además, por ser un Bono Cupón Cero su TIR es un punto más de la ETTI. Curva que es absolutamente fundamental en Finanzas. Durante un monton de años se publicaba en la contraportada del diario económico "5 Diás", y actualmente la podeis encontrar en páginas interiores de algunos diarios económicos. Esta curva nos da como esta valorando el mercado el tipo de interés a los diferentes plazos. Con un simple golpe de vista se pueden llegar a ver muchas cosas de la economía de un pais.


¿Por qué es útil analizar la curva de tipo de interés?

Curva cupón cero

Trabajando con fechas

Se compra un bono de nominal 1.000 € en el mercado secundario el 1 de julio de 2010 por un precio de 910 €. El cupón semestral es del 10% nominal anual, y el próximo pago se efectuará el 1 de enero de 2011. Se vende el bono el 1 de mayo de 2011 por un precio P, obteniéndose una rentabilidad del 10% efectivo anual. Calcular P.


Ver problema 4.7 del Libro de Cálculo Financiero.


Para la TIR utilizamos la fórmula:

=TIR.NO.PER(F12:F14;E12:E14)

Para la comprobación de VAN acudimos a la expresión:

=VNA.NO.PER(10%;F12:F14;E12:E14)

El VAN debe ser cero ya que sabemos que la TIR es el tipo de interés que hace el VAN igual a cero.

Calculando en meses:

=910*1,1^(10/12)-50*1,1^(4/12)


El Flujo de Caja con vencimiento el 1-5-2011 es la celda de color naranja. Es el precio de venta. Y es lo que nos pide el problema.

Se calcula con Solver.

Inicialmente debes inventarte un valor, por ejemplo, 950 para la celda F14.


En la celda F16 calculas la TIR con la fórmula:

=TIR.NO.PER(F12:F14;E12:E14)

Verás que si te inventaste un precio de 950 euros, entonces la TIR te sale :12,2499%.

Hasta ahora no hemos utilizado Solver. Si te sale esa TIR, es que vamos bien.


Ahora debes pedir a Solver que haga que la TIR sea del 10%. Observa que en la captura de pantalla de la ventana de Solver, donde dice 'Valor de' pone 0,1, que es un 10%, expresado en tanto por uno.

Insisto en poner bien lo del 0,1, porque si lanzas Solver una segunda vez, tiene por costumbre cambiar ese 0,1 por un 1, que equivale en porcentaje a un 100%.

Y si todo va bien, tienes que obtener el resultado.


Otro Método (sin Solver)

Consiste en escribir en la celda F14 la siguiente fórmula:

=-VNA.NO.PER(C15;F12:F13;E12:E13)*(1+C15)^((E14-E12)/365)

Esta expresión nos da directamente la solución del problema. Lo que hacemos es calcular el VAN con la función VNA.NO.PER aplicada únicamente a los dos primeros flujos de caja. Luego se capitaliza este valor hasta la fecha final.


Pregunta

El VAN no me da cero. Pone -1,36834E-06.

Respuesta

El VAN te da:

-1,36834E-06

Este número es:

-0,00000136834 euros.

Es una millonésima de euro. Como ves es prácticamente cero.

Puedes ponerlo en formato de EUROS, y verás que da cero.

0,00 €

Si sale negativo es porque el error de una millonésima ha caído de ese lado, pero no tiene la más mínima importancia.

Precio 3 meses antes y de mayor cupón

Un señor compra un bono de deuda perpétua en el mercado secundario por el que paga 1.175,70 €. El bono proporciona un cupón semestral de 40 €. La rentabilidad que asigna el mercado a estos bonos en el momento de la compra es del 7%. Sabemos que el primer cupón se cobrará dentro de n meses. Calcular el precio de adquisición en el caso de que el primer cupón se cobrara dentro de n+3 meses, y todos los cupones fueran de 50 €.


Estudiar el problema 4.6 del Libro de Cálculo Financiero.


Primero calculamos P', que es el precio del bono supuesto que se cobrara el primer cupón de 40 euros en el momento de la compra. Esto supone tratar la renta como una perpetua, prepagable.

P es un dato del problema, y ya hemos calculado P'. Ahora necesitamos sabes cuantos meses median entre ambas, al 7% efectivo anual. Para ello aplicamos la ley de la capitalización compuesta y despejamos n. Resultan 4 meses.

Ya sabemos que n+3 son 4+3 = 7 meses. Por tanto, lo que nos pide el enunciado del problema es lo siguiente:

Calcular el precio de adquisición en el caso de que el primer cupón se cobrara dentro de 7 meses, y todos los cupones fueran de 50 €.

Por tanto se trata de calcular el valor actual de una renta  de cupón semestral constante, 50 €, y perpetua, valorado 7 meses antes del vencimiento de la primera cuantía.


Veamos el cálculo con Excel.


Cálculo del cupón

Un inversor adquiere un bono en el mercado primario por 900 €. El bono es de 1.000 € nominales y proporciona un cupón anual de C € durante 4 años, amortizándose por el nominal. Todas las cantidades recibidas se ingresan en una cuanta corriente bancaria que proporciona una rentabilidad del 5% efectivo anual. Calcular el cupón sabiendo que el inversor obtiene una rentabilidad del 7% efectivo anual durante los 4 años por sus 900 €.


Ver el problema 4.5 del Libro de Cálculo Financiero.

Método 1


Método 2


El bono se compra por 900 euros en cero (t=0). Observa en el gráfico (dibujado a mano) cómo se pone signo negativo (-900) ya que es un flujo de caja que supone PAGO. Los cupones del bono son anuales de importe C, y dura 4 años. Al final, en t=4, se percibe el último cupón y te devuelven el nominal de bono (1.000 euros).

Por otro lado, existe una cuenta corriente bancaria donde ingresamos los cupones al recibirlos. Esto al final nos da, en t=4, un montante M, calculado al 5%, que es la rentabilidad de la cuenta.

El montante M es el valor final de la renta formada por los 4 cupones anuales, capitalizados al 5%.

M=VF(5%;4;-C)

o bien,

M=C*VF(5%;4;-1)

Si consideras la inversión en su conjunto (Bono+Cuenta), lo que observas es que invirtiendo 900 euros en t=0, al final, en t=4, percibes el montante M más el nominal (1000 €) del bono.

Como sabes que tu rentabilidad como inversor es del 7%, planteas la Equivalencia Financieras de la Inversión en su conjunto. Esto se traduce en aplicar la Ley de Capitalización Compuesta, donde

  • Co son los 900 euros invertido inicialmente
  • Cn son los 1000+M euros que se obtienen al final, en t=4.
  • n son 4 años
  • i es la rentabilidad del inversor del 7%

Al final tenemos 2 ecuaciones, de las que podemos despejar el cupón C.

Cupón semestral

Un inversor adquiere un bono por 1.000 € en el mercado secundario que proporciona un cupón semestral del 12% nominal anual, venciendo el próximo cupón dentro de 6 meses. Se amortizará dentro de 18 meses por importe de 1.050 €. El nominal del bono es de 1.000 €. Calcular la TIR.


Ver el problema 4.2 del Libro de Cálculo Financiero.


Pregunta

En este problema nos dan como dato 1000€ dos veces.

¿Es posible que el dato del nomimal sobre en el problema?

Respuesta

No se repite el dato, ya que el precio de un bono y su nominal son cosas distintas. Lo que sucede es que ambos son de 1.000 euros. Pero pudiera suceder que el bono se comprara por otra cifra distinta del nominal.
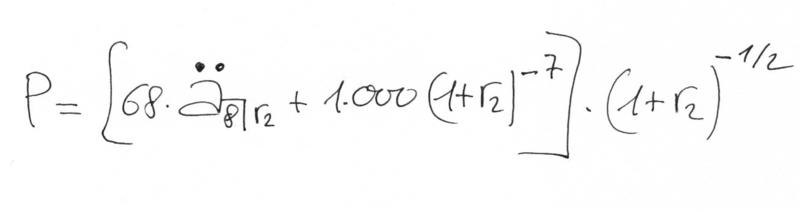

El Nominal si es importante, ya que en caso contrario no podría calcular el Cupón en euros, y  el último flujo de caja, ya que lo que se devuelve es el nominal.

El último flujo de caja de un bono es:
  1. El nominal
  2. El último cupón
  3. La Prima de Amortización (si existe)
Y el cupón en euros es el producto:
Cupón (en euros) = Cupón (en porcentaje) * Nominal

Precio de un bono en el mercado secundario

Un inversor adquiere en el mercado secundario un bono por P € al que restan 3 años y 9 meses para su amortización. Si mantiene el bono hasta su vencimiento la rentabilidad obtenida por el inversor será del 9,8% efectivo anual. El nominal del bono es de 1.000 € y proporciona un cupón semestral de 68 €, venciendo el próximo dentro de 3 meses. Calcular el precio de compra.


Ver el problema 4.1 del Libro de Cálculo Financiero.


El Método 1 calcula el VAN de los flujos trimestrales del rango C20:C34.

El Método 2 calcula primero la celda F19, que es el VAN de la renta semestral, y luego capitaliza un trimestre.

El Método 3 calcula primero el Valora Actual de la renta semestral con la función VA, y luego capitaliza un trimestre.


¿Porqué debemos capitalizar un trimestre?


En este problema estamos ante un Bono que se adquiere en un momento en el que el primer cupón que se cobra será dentro de un trimestre, pese a que la periodicidad sea semestral. Dicho de otra forma, nos falta un semestre para cobrar el primer cupón.


Esto supone que si consideras la renta como pospagable, su valor actual deje la renta valorada justo tres meses antes del instante de la compra. Este es el motivo por el que se ha de capitalizar tres meses.

Si la renta la consideraras como prepagable, quedaría valorada justo tres meses después de la compra, que es cuando se cobra el primer cupón. Esto nos obligaría a descontar tres meses. Pero el resultado sería idéntico al obtenido por la otra vía.

¿Quién es r?


r es i, por eso usamos la fórmula de siempre

r=(1+rm)m-1

Se suele llamar r cuando hablamos de la TIR. Por tanto r2 será la TIR semestral.

Precio de un Bono

Calcular el precio de un bono que se amortizará dentro de 5 años, proporciona un cupón anual del 5%, su nominal es de 10.000 €, y su TIR del 4%.


Consultar este Post:


Método 1

El precio de un bono el Valor Actual de los flujos de caja futuros. Usando la función VA obtenemos:

=+VA(C15;C11;-C14;-C13)

Que con valores numéricos queda así:

=+VA(0,04;5;-500;-10000)


Método 2

Consiste en calcular el Valor Actual de los flujos de caja futuros que promete el bono, descontados a tu TIR (4%). Esto nos dará el precio del bono.

La celda C18 es:

=-VNA(C15;C19:C23)