Contratamos un préstamo francés de 9.000.000 € a 11 años con pagos mensuales al 12,0% nominal anual. Transcurrido un año el banco nos informa que el tipo de interés ha cambiado y que en lo sucesivo será del 13,20% nominal anual. Calcular la nueva mensualidad.
Mostrando entradas con la etiqueta tipo variable. Mostrar todas las entradas
jueves, 1 de mayo de 2014
Préstamo a tipo variable con un único cambio
sábado, 26 de abril de 2014
Préstamo a tipo variable con AA
Se contrata un préstamo francés de 9.000.000 € a 12 años con pagos mensuales, al 12,0% nominal anual. Transcurridos 4 años se desea amortizar anticipadamente 400.000 € sin modificar la duración del préstamo. El banco en ese momento nos anuncia que el tipo de interés sube al 13,20%. Calcular la nueva mensualidad.
martes, 8 de abril de 2014
Carencia en un préstamo a tipo variable
Se contrata un préstamo a tipo variable de duración 15 años, con pagos mensuales y principal 7.800.000 €. El tipo pactado es Euribor+1,50% y se revisa anualmente. El Euribor comenzó siendo del 2,0% y se ha incrementado un 0,30% cada año. Tras pagar las 12 primeras mensualidades el prestatario solicita un periodo de carencia total de 2 años durante los que no pagará nada, seguido de un perido de 3 años de carencia normal durante los que únicamente pagará los intereses devengados. Calcular la mensualidad del mes 75.
Mensualidad del último año conocida la del próximo
Hoy hace 12 años que se pidió un préstamo a tipo variable de términos amortizativos mensuales y revisión anual. La duración total del préstamo es de 18 años. Durante el último año se ha aplicado un TIN del 12,0% y para el próximo año está previsto un TIN del 15,0%. Calcular la mensualidad constante que se ha pagado durante este último año sabiendo que la que se pagará durante el próximo año será de 86.000 €.
Nos encontramos hoy en el mes t=144. Podemos calcular el capital vivo en ese instante que es C144. Para efectuar este cálculo utilizamos el método prospectivo, por tanto hemos de calcular el valor actual de los 72 pagos mensuales que nos quedan por realizar, valorados al 1,25% mensual, sabiendo que la mensualidad pagada es de 86.000 euros.
Después de calcular C144, planteamos la ecuación en ese instante con la mensualidad antigua (a), empleando el tanto mensual antiguo (1%). De esa ecuación podemos despejar el importe de la mensualidad a. Con esto ya tendríamos resuelto el ejercicio.
viernes, 4 de abril de 2014
Mensualidad anterior en un préstamo variable
Un préstamo a tipo variable se contrató hace 12 años. Los pagos son mensuales y la revisión de tipos es anual. Calcular la mensualidad que se ha pagado hoy sabiendo que la del próximo año será de 88.000 €, que el tipo de interés anunciado para este próximo año es del 12,0% nominal anual, que quedan aún 8 años hasta amortizar completamente el préstamo y que el tipo de interés aplicable este último año ha sido del 9,0% nominal anual.
miércoles, 12 de marzo de 2014
Préstamo variable con dos carencias y AA
Sea el siguiente préstamo a tipo de interés variable con revisión anual. * Principal 8.000.000 €. * Duración 10 años. * Término amortizativo mensual. * Tipo variable Euribor + 1,50%. * El Euribor comenzó siendo del 6,0% y ha disminuido cada año en 0,30%. El primer año es de carencia total (no se paga nada), y el segundo año es de carencia normal (únicamente se pagan los intereses). Transcurridos 27 meses se entrega una cantidad adicional de 700.000 € en concepto de amortización anticipada. Calcular la mensualidad del mes 40.
La fórmula de la celda D25 es la siguiente.
=BUSCARV(C25;$E$12:$H$21;4)
Solución manual
Etiquetas:
amortización anticipada,
Carencia,
tipo variable
domingo, 9 de junio de 2013
Prestamo a tipo variable que aumenta un punto
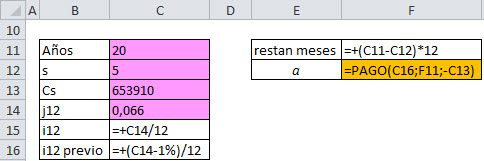
Se contrató un préstamo de principal Co a un plazo de 20 años, amortizable mediante términos amortizativos mensuales y a tipo de interés variable con revisión anual. Al final del año 5 el capital vivo es de 653.910 €, y el nuevo tipo de interés anunciado en ese momento es del 6,60% nominal anual, que ha resultado ser mayor en un punto al anuanciado justo hace un año. Calcular la mensualidad que vence justo al final del año 5.
domingo, 28 de abril de 2013
Préstamo a tipo variable: mensualidad intermedia
Un préstamo a tipo variable con revisión anual y térmionos amortizativos mensuales se contrata a un plazo de 21 años sobre un principal Co. Calcular la mensualidad del segundo año sabiendo que los tipos de interés (TIN) de los años 1, 2 y 3 han sido respectivamente 3%, 5,1% y 7,2%, y las mensualidades del primer año han sido de 2.528 € y las del tercer año han sido de 3.565,778070956 €.
Este problema se puede resolver por dos métodos.
- Comenzando por el principio. Así planteamos dos gráficos el de la situación inicial (t=0) y el de la que se plantea en t=12. Por este método no es necesaria la información relativa al último tipo de interés y tampoco se necesita la mensualidad del tercer año.
- Comenzando por el final. En este caso dibujamos tres gráficos correspondientes a las situaciones inicial (t=0), la que se plantea en t=12 y la situación que se plantea en t=24. Por este método no es necesaria la información relativa al primer tipo de interés y tampoco se necesita la mensualidad del primer año.
Método 1
Método 2
lunes, 1 de abril de 2013
Préstamo Geométrico anual a tipo variable semestral
Descargar el fichero misma_A.xlsm
En este préstamo variable en progresión geométrica anual los intereses se revisan semestralmente. Y la novedad es que el cuadro de amortización se calcula en dos fases. En la primera se realiza un cuadro en el que se supone el tipo inical como constante durante toda la vida del préstamo. Esto no es ninguna diferencia respecto al método habitual, ya que siempre procedemos de esta forma. Lo novedoso es que las cuotas resultantes en este cuadro de amortización se toman como datos para elaborar un segundo cuadro de amortización, en el que al variar el tipo de interés la mensualidad cambia respecto al primer cuadro. En este segundo cuadro se calcula la mensualidad como la suma de la cuota de intereses más la cuota de amortización, que provien del primer cuadro.
Habitualmente el primer tipo de interes aplicable suele ser especialmente bajo. Es el "tipo de enganche" para hacer especialmente atractiva la oferta que presenta el banco.
Etiquetas:
geométrica,
Préstamos,
tipo variable
viernes, 22 de marzo de 2013
Préstamo variable anual
Puede descargar el archivo de Excel Prestamo_variable_anual.xlsx
Un préstamo a tipo variable se contrata utilizando un índice, habitualmente el Euribor, más un diferencial. El Euribor es el tipo de interés al que se prestan fondos unos bancos a otros dentro de un mercado interbancario europeo. Por tanto, es lógico que se requiera pagar un tipo de interés superior a los clientes, y este mayor tipo viene dato por el diferencial. Por ejemplo, podemos contratar un préstamo a un tipo que sea Euribor más 1%. Lo expresaremos así: E+1%, siendo el diferencial el 1%.
Solución Spreadsheet de Google Docs
Un préstamo a tipo variable se contrata utilizando un índice, habitualmente el Euribor, más un diferencial. El Euribor es el tipo de interés al que se prestan fondos unos bancos a otros dentro de un mercado interbancario europeo. Por tanto, es lógico que se requiera pagar un tipo de interés superior a los clientes, y este mayor tipo viene dato por el diferencial. Por ejemplo, podemos contratar un préstamo a un tipo que sea Euribor más 1%. Lo expresaremos así: E+1%, siendo el diferencial el 1%.
El Euribor cotiza en un mercado que varía todos los días, como si se tratara de un activo más que cotiza en bolsa. Normalmente la revisión de intereses es anual, lo cual quiere decir que durante un año el tipo es constante y que cambia anualmente. Si el préstamo fuera de términos amortizativos mensuales, la mensualidad dentro de cada año sería constante y únicamente variaría cada año al variar el tipo de interés.
En este caso, vamos a suponer un préstamo a tipo variable muy simple que se devuelve mediante el pago de 4 anualidades.
lunes, 4 de octubre de 2010
Mensualidad de un préstamo a tipo variable
Puede descargar el archivo de Excel prestamo_variable_01.xlsx
En este préstamo no cambia el tipo de interés cada año, sino que cambia un par de veces. Esto permite calcular la mensualidad del mes 60 sin necesidad de hacer todo el cuadro de amortización, ya que hasta el mes 60 únicamente cambia el tipo de interés en una ocasión.
Los pasos a seguir son estos:
- Primero calculamos la primera mensualidad (a) sabiendo que el tipo de interés nominal será del 6%, con una duración de 10 años y sobre un principal de 500.000 €.
- Calculamos el capital vivo o saldo financiero del préstamo al final del tercer año (mes 36). Calculamos C36 por el método prospectivo.
- Calculamos la nueva mensualidad (a') que se comienza a pagar en el mes 37 y que será también la del mes 60. Para ello consideramos que debemos amortizar C36 en 7*12 meses a un tanto nominal anual del 8,10%.
Posteriormente podemos confeccionar el cuadro de amortización para comprobar resultados.
Etiquetas:
NoAuto,
Préstamos,
tipo variable
jueves, 8 de abril de 2010
Préstamo a tipo variable
Puede descargar el archivo de Excel v_frances3.xls
La mayoría de los préstamos actualmente se contratan a tipo variable, en especial los de largo plazo, como los préstamos hipotecarios. Si usted solicita un préstamo hipotecario es muy probable que esté considerando contratar tipo variable, ya que el tipo aplicado inicialmente es menor. En muchos bancos, ni siquiera le ofrecerán un préstamo hipotecario a tipo fijo.
Para entender cómo funciona un préstamo a tipo variable vamos a resolver un caso sencillo trabajando en años, y posteriormente lo iremos complicando haciéndolo más realista.
Podemos calcular C4 usando la función VA de Excel.
Podemos calcular a' usando la función PAGO de Excel.
Suscribirse a:
Entradas (Atom)